развернуть
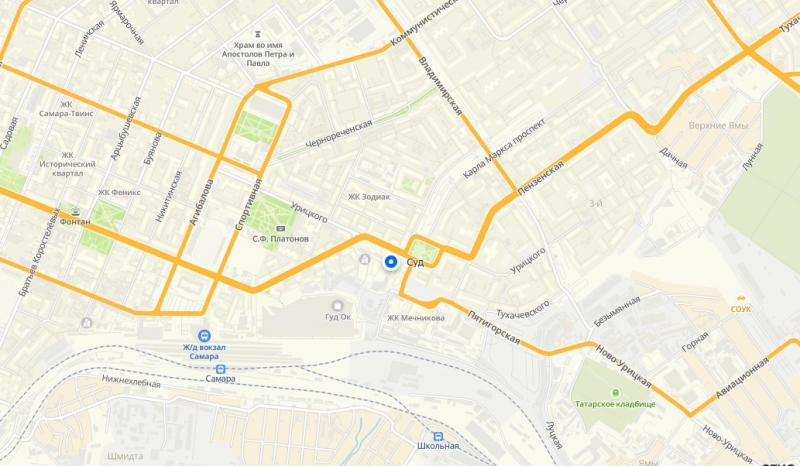
443126, Самарская обл., г. Самара, Крымская площадь, д. 1
Тел.: (846) 996-39-99
6kas@sudrf.ru
схема проезда
Тел.: (846) 996-39-99
6kas@sudrf.ru
схема проезда

ЧАСОВОЙ ПОЯС МСК +1 |
РЕЖИМ РАБОТЫ СУДА | |
Понедельник | с 9.00 до 18.00 |
Вторник | с 9.00 до 18.00 |
Среда | с 9.00 до 18.00 |
Четверг | с 9.00 до 18.00 |
Пятница | с 9.00 до 16.45 |
Перерыв с 13.00 до 13.45 | |
Суббота | выходной |
Воскресенье | выходной |
ПОЛЕЗНЫЕ ССЫЛКИ
 |
 |
 |
 |
 |
 |
 |
Порядок возврата государственной пошлины по делам, рассматриваемым Шестым кассационным судом общей юрисдикции
Основания и порядок возврата уплаченной государственной пошлины регулируются статьей 333.40 Налогового кодекса Российской Федерации.
Уплаченная государственная пошлина подлежит возврату частично или полностью в случае:
· уплаты государственной пошлины в большем размере, чем это предусмотрено главой 25.3 НК РФ;
· возвращения Шестым кассационным судом общей юрисдикции кассационной жалобы, представления или иного обращения, либо отказа в их принятии;
· прекращения производства по делу или оставления кассационной жалобы (представления) без рассмотрения.
Информация для плательщиков
· Заявление о возврате излишне уплаченной (взысканной) суммы государственной пошлины по делам, рассматриваемым в судах, подается плательщиком в налоговый орган по месту нахождения Шестого кассационного суда общей юрисдикции, либо в налоговый орган по месту учета указанного плательщика.
· К заявлению в обязательном порядке прилагаются:
- копии платежных документов (чек, квитанция, платежное поручение), подтверждающих уплату государственной пошлины;
- подлинники или заверенные надлежащим образом копии судебных актов (определений, постановлений), являющихся основанием для возврата (например, определение о возврате жалобы, постановление о прекращении производства по делу), либо справка суда о возврате государственной пошлины.
· Заявление может быть подано в течение трех лет со дня уплаты указанной суммы.
· Возврат денежных средств осуществляется в течение одного месяца со дня подачи заявления о возврате.
Реквизиты для подачи заявления по делам Шестого кассационного суда общей юрисдикции
1. Для плательщиков, подающих заявление по месту нахождения суда: Налоговый орган: Межрайонная инспекция Федеральной налоговой службы № 21 по Самарской области. Адрес для почтовой корреспонденции и личного приема: 443013, г. Самара, ул. Мичурина, д. 21В.
2. Для плательщиков, подающих заявление по месту своего налогового учета: Заявление подается в инспекцию ФНС России по месту регистрации физического лица или месту нахождения организации.
Рекомендации по оформлению
Заявление составляется в письменной форме на имя руководителя соответствующего налогового органа. В тексте заявления необходимо указать банковские реквизиты счета плательщика, на который должен быть произведен возврат средств, а также реквизиты судебного акта, на основании которого подается заявление.


ЧАСОВОЙ ПОЯС МСК +1 |
РЕЖИМ РАБОТЫ СУДА | |
Понедельник | с 9.00 до 18.00 |
Вторник | с 9.00 до 18.00 |
Среда | с 9.00 до 18.00 |
Четверг | с 9.00 до 18.00 |
Пятница | с 9.00 до 16.45 |
Перерыв с 13.00 до 13.45 | |
Суббота | выходной |
Воскресенье | выходной |
ПОЛЕЗНЫЕ ССЫЛКИ
|
|
|
|
|
|
|