развернуть
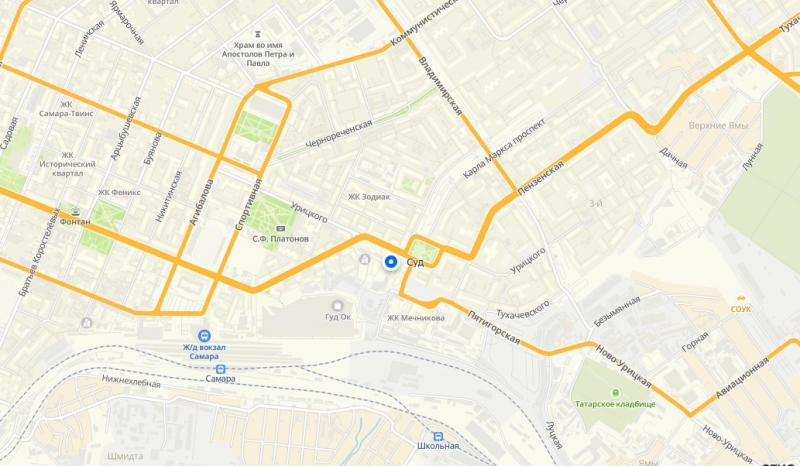
443126, Самарская обл., г. Самара, Крымская площадь, д. 1
Тел.: (846) 996-39-99
6kas@sudrf.ru
схема проезда
Тел.: (846) 996-39-99
6kas@sudrf.ru
схема проезда

ЧАСОВОЙ ПОЯС МСК +1 |
РЕЖИМ РАБОТЫ СУДА | |
Понедельник | с 9.00 до 18.00 |
Вторник | с 9.00 до 18.00 |
Среда | с 9.00 до 18.00 |
Четверг | с 9.00 до 18.00 |
Пятница | с 9.00 до 16.45 |
Перерыв с 13.00 до 13.45 | |
Суббота | выходной |
Воскресенье | выходной |
ПОЛЕЗНЫЕ ССЫЛКИ
 |
 |
 |
 |
 |
 |
 |
| Ссылка на неосведомленность о необходимости смены налогового режима не послужила основанием для освобождения от уголовной ответственности | версия для печати |
Судом установлено, что Заргаров, зарегистрированный в качестве индивидуального предпринимателя, в 2023 году получил доход от предпринимательской деятельности в размере более 78 млн рублей. Поскольку его доход превысил установленный законом предел в 60 млн рублей, он утратил право на применение патентной системы налогообложения. Несмотря на это, Заргаров не уведомил налоговый орган об утрате такого права. В декларации по упрощенной системе налогообложения он указал нулевые показатели предпринимательской деятельности, не отразив доход в размере 78139570 рублей 60 копеек, поступивший на его банковский счет и подлежавший налогообложению по упрощенной системе налогообложения. В результате сумма неуплаченного налога составила 4823709 рублей. Действия Заргарова квалифицированы по ч. 1 ст. 198 УК РФ как уклонение от уплаты налогов физическим лицом путем включения в налоговую декларацию заведомо ложных сведений. Ему назначено наказание в виде штрафа в размере 200 000 рублей. В кассационной жалобе адвокат оспаривал выводы судов о виновности Заргарова, указывая на то, что тот не был в достаточной степени осведомлен о необходимости перехода с патентной системы налогообложения на упрощенную. Сторона защиты также настаивала на отсутствии умысла на уклонение от уплаты налогов. Проверив материалы уголовного дела и доводы кассационной жалобы, Шестой кассационный суд общей юрисдикции согласился с выводами судов первой и апелляционной инстанций о виновности осужденного. Доводы кассационной жалобы не опровергли выводов судов о наличии у Заргарова умысла на уклонение от уплаты налогов. Приговор и апелляционное определение оставлены без изменения, кассационная жалоба — без удовлетворения. С текстом судебного акта № 77-2605/2026 можно ознакомиться после его опубликования. |
|


ЧАСОВОЙ ПОЯС МСК +1 |
РЕЖИМ РАБОТЫ СУДА | |
Понедельник | с 9.00 до 18.00 |
Вторник | с 9.00 до 18.00 |
Среда | с 9.00 до 18.00 |
Четверг | с 9.00 до 18.00 |
Пятница | с 9.00 до 16.45 |
Перерыв с 13.00 до 13.45 | |
Суббота | выходной |
Воскресенье | выходной |
ПОЛЕЗНЫЕ ССЫЛКИ
|
|
|
|
|
|
|